
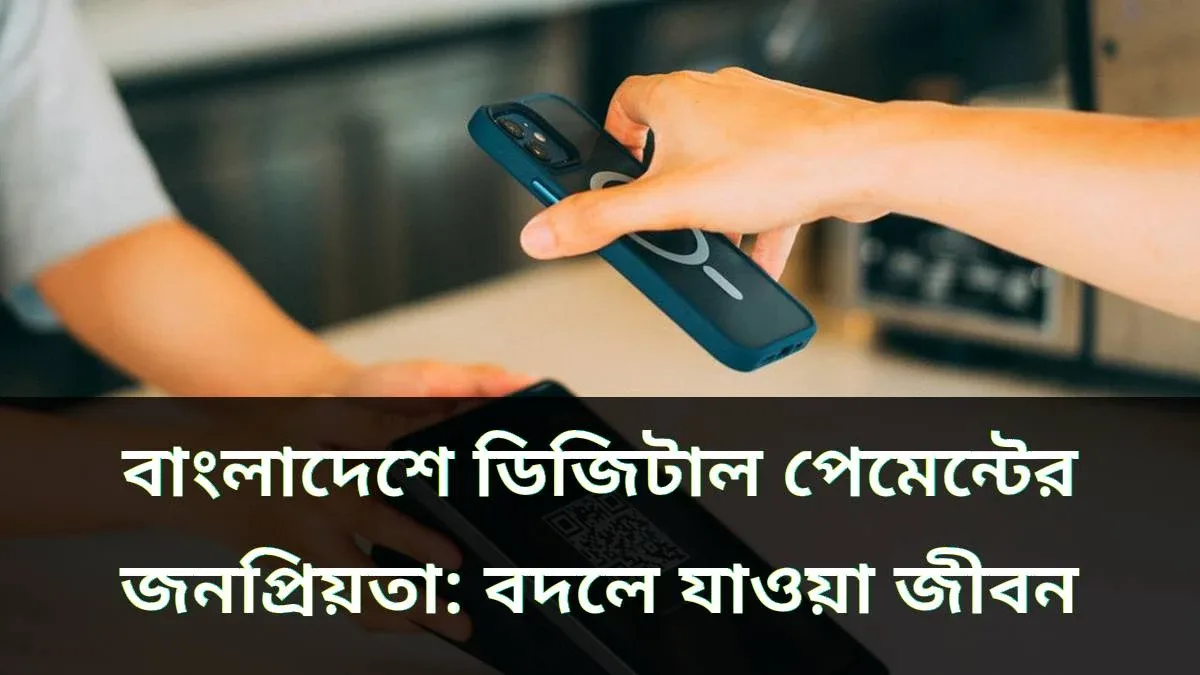
গত সপ্তাহে বাজারে গিয়ে সবজি কিনলাম। দোকানদার বললেন, ভাই, বিকাশে দিলেই হবে। আমি ফোন বের করে কিউআর কোড স্ক্যান করলাম, ব্যস, পেমেন্ট শেষ। ফেরার পথে রিকশাওয়ালা মামাও বললেন, বিকাশ আছে তো? দশ বছর আগে বাজারে গেলে পকেটে নগদ টাকা রাখতেই হতো। এখন পরিস্থিতি বদলে গেছে।
রিকশা ভাড়া থেকে শুরু করে বাজারের সদাই, বিদ্যুৎ বিল থেকে স্কুলের ফি—সবকিছু মোবাইলেই দেওয়া যায়। বিকাশ, নগদ, রকেট—এই নামগুলো এখন প্রতিটি ঘরে পরিচিত। গ্রামের একজন কৃষকও এখন মোবাইলে টাকা পাঠান। শহরের একজন দোকানদারও কিউআর কোডে পেমেন্ট নেন। বাংলাদেশে ডিজিটাল পেমেন্ট আর কোনো নতুন বিষয় নয়, এটা এখন দৈনন্দিন জীবনের অংশ।
ডিজিটাল পেমেন্ট কী
ডিজিটাল পেমেন্ট মানে নগদ টাকা ছাড়া মোবাইল বা কার্ড দিয়ে টাকা দেওয়া। বাংলাদেশে এর সবচেয়ে বড় মাধ্যম হলো মোবাইল ব্যাংকিং। বিকাশ, নগদ, রকেট, উপায়—এসব সেবায় মোবাইল নম্বরেই অ্যাকাউন্ট খোলা যায়। ব্যাংকে যাওয়ার দরকার নেই। এজেন্টের দোকান থেকে টাকা জমা দেওয়া যায়, আবার তোলাও যায়।
ডিজিটাল পেমেন্টের আরেকটি মাধ্যম হলো কার্ড। ডেবিট কার্ড আর ক্রেডিট কার্ড দিয়ে দোকানে, অনলাইনে পেমেন্ট করা যায়। ব্যাংকের অ্যাপ দিয়েও টাকা পাঠানো যায়। ইন্টারনেট ব্যাংকিং এখন অনেক ব্যাংকেই চালু হয়েছে। তবে বাংলাদেশে সবচেয়ে বেশি মানুষ ব্যবহার করেন মোবাইল ব্যাংকিং। এর কারণ, এটা সহজ আর সবার হাতে মোবাইল আছে। ব্যাংকের অ্যাকাউন্ট খুলতে কাগজপত্র লাগে, মোবাইল ব্যাংকিংয়ে সেটা অনেক কম।

কেন এত জনপ্রিয় হলো
প্রথম কারণ হলো সুবিধা। রাত বারোটায়ও টাকা পাঠানো যায়। ব্যাংকের ছুটির দিনেও লেনদেন চলে। ঢাকা থেকে গ্রামের বাড়িতে টাকা পাঠাতে এখন আর কুরিয়ার বা মানুষের হাতে টাকা পাঠাতে হয় না। মোবাইলে এক মিনিটেই টাকা পৌঁছে যায়।
দ্বিতীয় কারণ হলো খরচ কম। নগদ টাকা পাঠাতে আগে অনেক খরচ হতো। এখন মোবাইল ব্যাংকিংয়ে সামান্য চার্জে টাকা পাঠানো যায়। তৃতীয় কারণ, সরকারি সেবা। বয়স্ক ভাতা, শিক্ষাবৃত্তি, সরকারি অনুদান—এসব টাকা এখন সরাসরি মোবাইল অ্যাকাউন্টে আসে। এতে মধ্যস্বত্বভোগীরা টাকা কেটে নিতে পারে না। করোনার সময় ডিজিটাল পেমেন্ট আরও বেড়ে যায়, কারণ মানুষ নগদ টাকা ছুঁতে ভয় পেত।
দৈনন্দিন জীবনে ব্যবহার
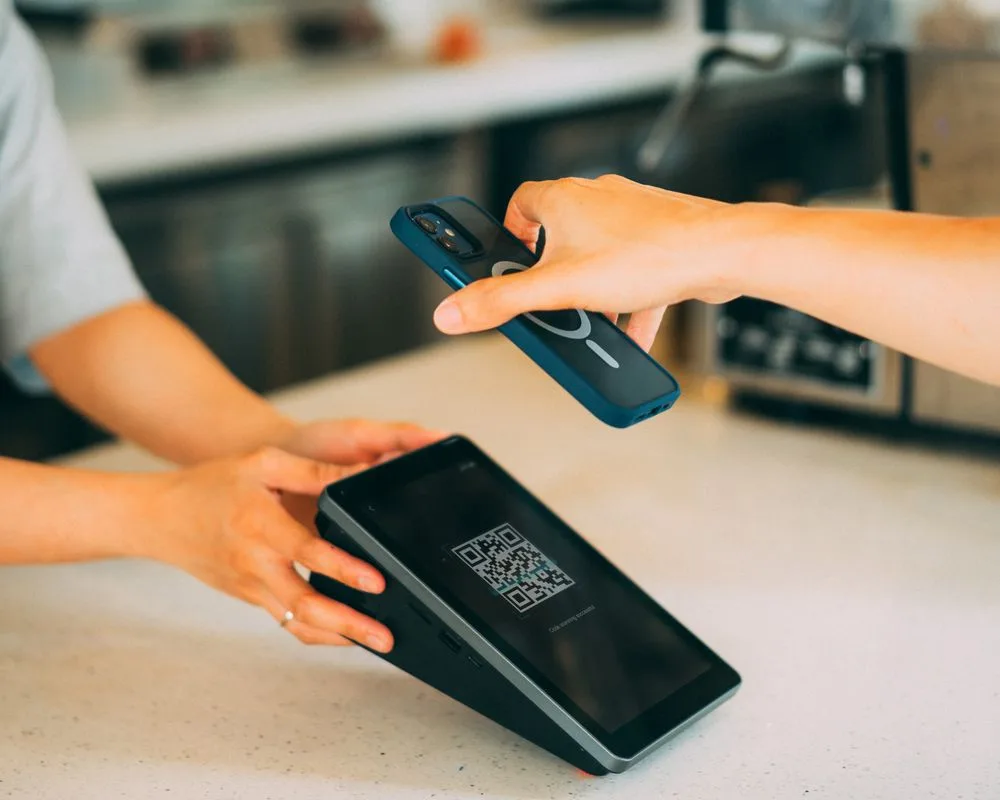
সকালে বাজারে গিয়ে সবজি কিনতে এখন বিকাশে পেমেন্ট করা যায়। অনেক দোকানে কিউআর কোড টাঙানো থাকে। কোড স্ক্যান করে টাকা দিলেই হয়। রিকশা ভাড়াও অনেকে মোবাইলে দেন। অনলাইনে কেনাকাটায় ডিজিটাল পেমেন্ট এখন প্রায় বাধ্যতামূলক। দারাজ, চালডাল—এসব সাইটে মোবাইল ব্যাংকিংয়ে পেমেন্ট করা যায়।
বিদ্যুৎ বিল, গ্যাস বিল, পানির বিল—সব বিল এখন মোবাইলে দেওয়া যায়। লাইনে দাঁড়িয়ে বিল দেওয়ার দিন শেষ। স্কুলের ফি, কোচিংয়ের ফি, এমনকি মসজিদের দানও অনেকে মোবাইলে দেন। অফিসের বেতনও এখন অনেক প্রতিষ্ঠান মোবাইল ব্যাংকিংয়ে দেয়। এই পরিবর্তনটা গ্রাম পর্যন্ত পৌঁছে গেছে। গ্রামের একজন মা এখন ঢাকায় থাকা ছেলের পাঠানো টাকা পাশের দোকান থেকে তুলে নেন, এটা এখন খুব সাধারণ ঘটনা।
ব্যবসায়ীদের জন্য সুবিধা
ছোট ব্যবসায়ীদের জন্য ডিজিটাল পেমেন্ট অনেক সুবিধা এনেছে। দোকানে ক্যাশ রাখার ঝুঁকি কমে গেছে। চুরি বা ছিনতাইয়ের ভয় কম। হিসাব রাখাও সহজ। মোবাইলে লেনদেনের হিসাব নিজে থেকেই থাকে। মাস শেষে কত বিক্রি হলো, সহজে দেখা যায়।
অনলাইন ব্যবসায়ীদের জন্য ডিজিটাল পেমেন্ট ছাড়া ব্যবসা করা প্রায় অসম্ভব। ফেসবুক পেজে যাঁরা ব্যবসা করেন, তাঁরা বিকাশে অগ্রিম পেমেন্ট নেন। এতে অর্ডার বাতিলের ঝুঁকি কমে। রাস্তার ফুচকাওয়ালা থেকে শুরু করে বড় শপিং মল—সব জায়গায় এখন ডিজিটাল পেমেন্ট চলে। কাস্টমারদের জন্যও পেমেন্ট সহজ হয়েছে, খুচরো টাকার ঝামেলা নেই।
ঝুঁকি ও প্রতারণা থেকে সাবধান
সুবিধার পাশাপাশি ঝুঁকিও আছে। সবচেয়ে বড় ঝুঁকি হলো প্রতারণা। প্রতারকরা ফোন করে বলে, আপনার অ্যাকাউন্ট বন্ধ হয়ে যাবে, পিন নম্বর দিন। কেউ কেউ লটারি জেতার কথা বলে টাকা চায়। মনে রাখবেন, বিকাশ বা নগদ কখনো ফোন করে পিন বা ওটিপি চায় না। পিন নম্বর কাউকে দেবেন না, এমনকি পরিচিত কাউকেও না। আমার এক পরিচিতজন পিন দিয়ে দিয়েছিলেন, অ্যাকাউন্ট থেকে টাকা উধাও হয়ে গিয়েছিল।
আরেকটা ঝুঁকি হলো ভুল নম্বরে টাকা পাঠানো। একটা সংখ্যা ভুল হলেই টাকা অন্যের অ্যাকাউন্টে চলে যায়। তাই টাকা পাঠানোর আগে নম্বর দুবার যাচাই করুন। ফোন হারিয়ে গেলে দ্রুত সংশ্লিষ্ট সেবার হেল্পলাইনে ফোন করে অ্যাকাউন্ট বন্ধ করুন। বিকাশের হেল্পলাইন ১৬২৪৭, নগদের ১৬১৬৭। এই নম্বর দুটো ফোনে সেভ করে রাখুন।
নিরাপদে ব্যবহারের নিয়ম
ডিজিটাল পেমেন্ট নিরাপদে ব্যবহারের কিছু নিয়ম আছে। প্রথমত, শক্ত পিন ব্যবহার করুন। জন্মতারিখ বা ১২৩৪—এমন সহজ পিন দেবেন না। দ্বিতীয়ত, ফোনে স্ক্রিন লক দিন। তৃতীয়ত, অপরিচিত লিংকে ক্লিক করবেন না। অনেক প্রতারণামূলক মেসেজে লিংক থাকে, সেখানে ক্লিক করলেই অ্যাকাউন্টের তথ্য চুরি হয়ে যায়।
চতুর্থত, পাবলিক ওয়াইফাইয়ে লেনদেন করবেন না। পঞ্চমত, লেনদেনের পর মেসেজ দেখে নিশ্চিত হোন। অ্যাকাউন্টে কত টাকা আছে, নিয়মিত দেখুন। অচেনা লেনদেন দেখলে দ্রুত হেল্পলাইনে জানান। বয়স্ক ও শিশুদের ডিজিটাল পেমেন্ট ব্যবহার শেখান, যাতে তারা প্রতারণার শিকার না হয়। সুবিধা নিন, কিন্তু সতর্ক থাকুন—এটাই মূল কথা।
FAQ
ডিজিটাল পেমেন্ট কি নিরাপদ?
সঠিক নিয়ম মেনে ব্যবহার করলে ডিজিটাল পেমেন্ট নিরাপদ। পিন নম্বর কাউকে দেবেন না, অপরিচিত লিংকে ক্লিক করবেন না আর লেনদেনের আগে নম্বর যাচাই করুন।
ভুল নম্বরে টাকা গেলে কী করব?
ভুল নম্বরে টাকা গেলে দ্রুত সংশ্লিষ্ট সেবার হেল্পলাইনে ফোন করুন। বিকাশের হেল্পলাইন ১৬২৪৭, নগদের ১৬১৬৭। প্রাপক টাকা তুলে না নিলে ফেরত পাওয়ার সুযোগ থাকে।
মোবাইল ব্যাংকিং অ্যাকাউন্ট খুলতে কী লাগে?
মোবাইল ব্যাংকিং অ্যাকাউন্ট খুলতে জাতীয় পরিচয়পত্র আর নিজের নামে নিবন্ধিত মোবাইল নম্বর লাগে। এজেন্টের দোকান বা অ্যাপ থেকে অ্যাকাউন্ট খোলা যায়।
আলোচনা ও মন্তব্য (0)
এই পোস্টে এখনো কোনো মন্তব্য করা হয়নি। প্রথম মন্তব্যকারী হোন!